
24 września 2026 r. w Warszawie odbyła się konferencja Izby Gospodarczej Gazownictwa „Prawo krajowe i europejskie dla paliw gazowych”. Spotkanie zgromadziło przedstawicieli administracji publicznej, regulatora, przedsiębiorstw energetycznych, operatorów infrastruktury oraz ekspertów rynku gazu. Dyskusje koncentrowały się na kierunkach zmian regulacyjnych w Unii Europejskiej, przyszłej roli gazu ziemnego, rozwoju biometanu i wodoru, bezpieczeństwie dostaw oraz konsekwencjach transformacji dla przedsiębiorstw sektora gazowego.
Konferencję w imieniu organizatora otworzył Jacek Brzozowski, który wskazał, że transformacja energetyczna niesie zarówno wyzwania jak i szanse dla firm gazowniczych, możliwość ich wykorzystania zaistnieje, gdy system prawa nie będzie tylko odpowiadać na określone cele i potrzeby polityki energetycznej czy klimatycznej. Ten system powinien także tworzyć warunki, w których przedsiębiorcy są w stanie podejmować racjonalne decyzje inwestycyjne, odbiorcy mają dostęp do stabilnych i przewidywalnych warunków dostaw, a państwo może skutecznie realizować swoje cele w zakresie bezpieczeństwa energetycznego i transformacji. To zadanie dla Izby Gospodarczej Gazownictwa, aby być katalizatorem dyskusji, wpływać na otoczenie prawne, czy instytucje otoczenia biznesu.
Rola gazu w politykach Unii Europejskiej
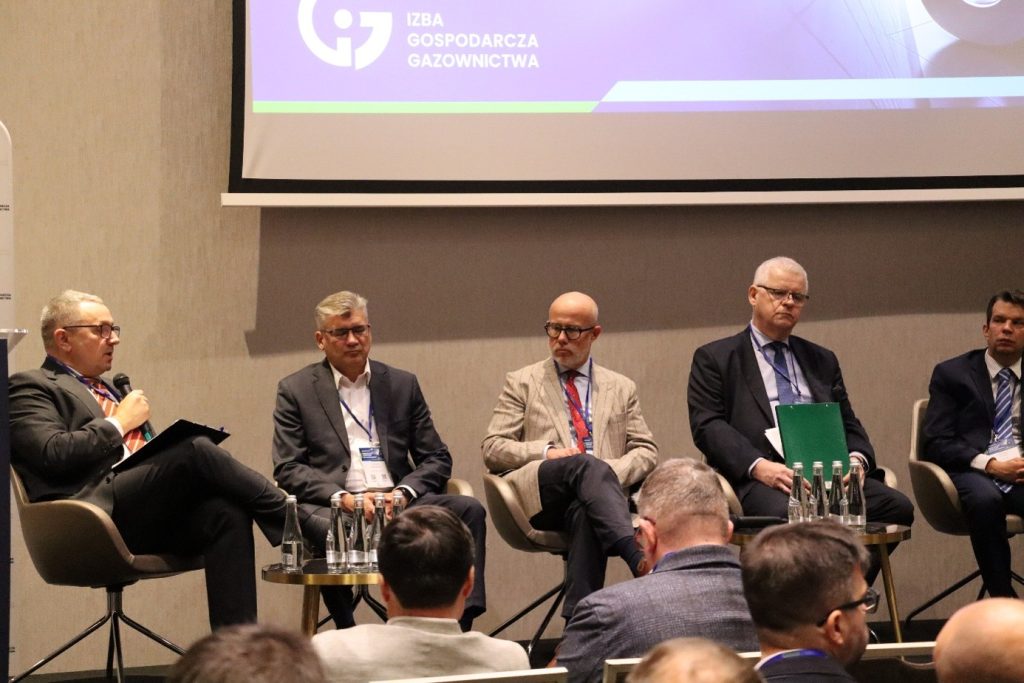
Pierwszy panel dyskusyjny, „Rola gazu w politykach Unii Europejskiej”, moderował prof. UK dr hab. Mariusz Swora, były prezes URE. Punktem wyjścia była coraz wyraźniejsza potrzeba pogodzenia celów dekarbonizacyjnych z konkurencyjnością gospodarki, bezpieczeństwem energetycznym oraz realnymi możliwościami transformacji poszczególnych sektorów.
Andrzej Dębogórski, Prezes Zarządu UNIMOT SYSTEM, wskazywał, że z perspektywy odbiorcy końcowego najważniejszym kryterium pozostaje cena – co widać m.in. w trendzie przechodzenia na LPG z gazu ziemnego. Podkreślał jednocześnie możliwość wykorzystania infrastruktury gazowej jako narzędzia dekarbonizacji – w pierwszej kolejności poprzez zastępowanie węgla gazem, a następnie coraz szersze wykorzystanie gazów odnawialnych, w szczególności biometanu. Zwrócił również uwagę na stale rosnące obciążenia regulacyjno-raportowe, w dalszym stopniu obniżające konkurencyjność europejskich gospodarek.
Piotr Kuś, General Director ENTSOG AISBL, zwracał uwagę na wyraźne skoncentrowanie polityki unijnej na OZE i elektryfikacji oraz na rosnącą liczbę regulacji oddziałujących na sektor gazowy. Gaz stał się wyłącznie tłem postępującej dekarbonizacji, a część państw wskazuje jego eliminacje jako priorytet. Wskazał także na znaczenie bezpieczeństwa dostaw w warunkach napiętej sytuacji geopolitycznej, poziomu napełnienia europejskich magazynów i wzrostu znaczenia globalnego rynku LNG. W dyskusji pojawiły się również kwestie przyszłej roli infrastruktury gazowej w regulacji TEN-E i rozwoju rynku wodoru.
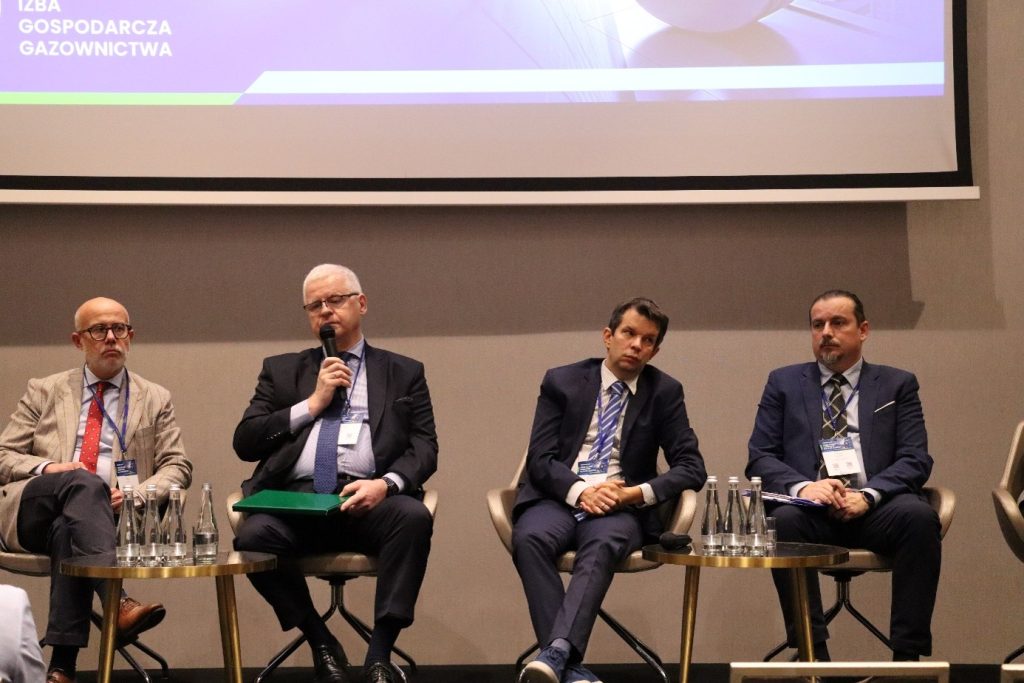
Z punktu widzenia regulatora Jacek Loret, Dyrektor Departamentu Rynków Paliw Gazowych i Wodoru z Urzędu Regulacji Energetyki, wskazywał, że mimo polityki ograniczania wykorzystania paliw kopalnych zapewnienie stabilności systemu nadal wymaga inwestycji w moce i infrastrukturę gazową. Dyskusja pokazała zarazem skalę ryzyka związanego z budową infrastruktury dla nowych paliw – zwłaszcza w sytuacji, gdy przyszły popyt pozostaje niepewny. W tym kontekście pojawił się przykład niemieckiego modelu rozwoju infrastruktury wodorowej, w którym część ryzyka przejmuje państwo. Odnosząc się do określenia gazu ziemnego jako paliwa „pomostowego” stwierdził, że na tą chwilę nie ma perspektyw na rzeczywiste wdrożenie drugiego „brzegu” –podaży paliw zdekarbonizowanych w odpowiedniej dla gospodarki skali.
W dalszej części panelu omawiano reformę ETS, dostęp do instrumentów wsparcia, konkurencyjność gospodarki europejskiej oraz potrzebę zachowania elastyczności pozwalającej na rozwój takich technologii jak wodór i CCUS. Franciszek Nowak Główny Specjalista Departamentu Elektromobilności, Paliw i Gospodarki Wodorowej z Ministerstwa Energii zwrócił uwagę na potrzebę poszukiwania takiego modelu transformacji, który pozwoli pogodzić cele klimatyczne z ekonomicznymi uwarunkowaniami rozwoju nowych technologii. Wskazał m.in. na znaczącą różnicę kosztową pomiędzy wodorem odnawialnym RFNBO a wodorem produkowanym z paliw kopalnych, co powoduje, że rozwój rynku nie może obecnie opierać się wyłącznie na rachunku ekonomicznym. Ministerstwo analizuje możliwe mechanizmy ograniczania ryzyka związanego z rozwojem nowej infrastruktury, przyglądając się m.in. rozwiązaniom stosowanym w Niemczech. Podkreślił również, że system ETS, mimo potrzeby jego dostosowywania do zmian w gospodarce, pozostaje jednym z podstawowych instrumentów tworzących bodźce do inwestowania w technologie niskoemisyjne.
Stanisław Cichocki – Starszy Ekspert, Zespół Regulacji Międzynarodowych, PGE Polska Grupa Energetyczna S.A wskazał natomiast, że regulacje takie jak ETS czy taksonomia formalnie nie uniemożliwiają realizacji inwestycji gazowych, jednak istotnie wpływają na warunki ich finansowania. Zwrócił także uwagę na rosnące obciążenia sprawozdawcze oraz różnice w podejściu państw członkowskich do roli gazu – podczas gdy w Polsce pozostaje on postrzegany jako paliwo przejściowe, część państw UE dąży już do ograniczania jego wykorzystania, co utrudnia budowanie europejskich mechanizmów wsparcia dla tego rodzaju inwestycji.
Robert Jeszke, Zastępca Dyrektora IOŚ-PIB ds. zarządzania emisjami i Kierownik KOBiZE, zwrócił uwagę, że dyskusja o reformie EU ETS coraz wyraźniej łączy cele klimatyczne z kwestiami konkurencyjności, bezpieczeństwa i niezależności europejskiej gospodarki. Podkreślił, że system ETS funkcjonuje jako wspólny rynek, a jego istotnym elementem są mechanizmy finansowe wspierające modernizację gospodarki. Wskazał również, że w polskim podejściu do negocjacji szczególne znaczenie mają elastyczność systemu, dostosowanie go do rozwoju nowych technologii – w tym wodoru i CCUS – oraz utrzymanie dostępu do środków wsparcia przy jednoczesnym ograniczaniu nadmiernego wzrostu kosztów transformacji.
Katarzyna Polarczyk starszy specjalista ds. współpracy międzynarodowej, Polska Spółka Gazownictwa sp. z o.o. Polskiej Spółki Gazownictwa podkreśliła z kolei, że w dyskusji o przyszłości sektora należy odejść od postrzegania sieci gazowych jako infrastruktury przeznaczonej wyłącznie do transportu gazu ziemnego. Istniejąca sieć stanowi znaczący potencjał, który może zostać wykorzystany również w transformującym się systemie energetycznym. Wraz ze wzrostem udziału pogodozależnych źródeł odnawialnych rośnie bowiem znaczenie rozwiązań wspierających stabilność systemu, a jedną z ról mogą w tym zakresie odgrywać paliwa gazowe. Szczególne znaczenie przypisano biometanowi, którego potencjał dla polskiej gospodarki oceniono jako bardzo duży. W przypadku wodoru możliwości wykorzystania sieci gazowej pozostają obecnie bardziej ograniczone, choć w przyszłości możliwe może być m.in. jego domieszkowanie do gazu przesyłanego istniejącą infrastrukturą.
Regulacje przyszłości – ETS, finansowanie transformacji i nowe obowiązki
Część referatową otworzyło wystąpienie wcześniejszego uczestnika panelu I Stanisława Cichockiego, poświęcone przyszłości legislacji energetycznej i kierunkom zmian określanym jako „Fit for 90/85”.
W prezentacji szeroko omówiono projekt zmian w systemie EU ETS i rezerwie stabilności rynkowej MSR, związany z dostosowaniem europejskiej polityki klimatycznej do celu redukcji emisji o 90% do 2040 r. Wśród najważniejszych elementów znalazły się zmiany współczynnika redukcji emisji, dalsze funkcjonowanie Funduszu Modernizacyjnego i Funduszu Innowacyjnego, nowe instrumenty wsparcia dekarbonizacji przemysłu oraz zmiany zasad bezpłatnego przydziału uprawnień. Zwrócono jednocześnie uwagę na brak nowych rozwiązań bezpośrednio odpowiadających na problemy energetyki związane z kosztami systemu ETS.
Istotną część wystąpienia poświęcono finansowaniu transformacji po 2030 r. W przedstawionych propozycjach Fundusz Modernizacyjny ma w większym stopniu koncentrować się m.in. na OZE, biogazie i biometanie, elektryfikacji, technologiach CCS i CCU oraz infrastrukturze wodorowej, CO₂ i ciepłowniczej. Jednocześnie wskazano na planowane zakończenie możliwości wspierania z tego funduszu inwestycji związanych z gazem ziemnym po 2030 r.
W ocenie zaprezentowanej przez PGE proponowana reforma ETS zwiększa płynność rynku uprawnień i tworzy dodatkowe instrumenty dla przemysłu, jednak znacznie mniej korzystnie wygląda sytuacja energetyki i ciepłownictwa. Zwrócono m.in. uwagę na stopniowe wygaszanie bezpłatnej alokacji dla ciepłownictwa do 2040 r. oraz brak przedłużenia mechanizmu dodatkowego przydziału uprawnień w zamian za inwestycje. Omówiono również przyszłość kryteriów taksonomii dla gazu i kogeneracji gazowej oraz obowiązki wynikające z unijnego rozporządzenia metanowego.
Bezpieczeństwo dostaw i potrzeba reformy systemu zapasów
Drugi referat, zatytułowany „Reforma systemu zapasów gazu”, wygłosił Marcin Polański, Dyrektor Departamentu Regulacji i Strategii Gas Storage Poland sp. z o.o.
Punktem wyjścia była skala zmian, jakie w ciągu ostatnich dwóch dekad zaszły na polskim rynku gazu. W prezentacji zestawiono rynek z 2007 r., oparty w dużej mierze na jednym kierunku importu i dysponujący około 1,6 mld m³ pojemności magazynowej, z rynkiem współczesnym – posiadającym zdywersyfikowane kierunki dostaw, terminal LNG, rozwijające się instalacje FSRU oraz około 3,3 mld m³ pojemności PMG, z dalszą rozbudową magazynu w Wierzchowicach. Zmianie profilu infrastrukturalnego towarzyszą jednak nowe ryzyka geopolityczne, cenowe i regulacyjne.
Według prognoz przedstawionych przez Gas Storage Poland utrzymanie obecnych zasad kalkulowania zapasu obowiązkowego oznaczałoby jego dalszy istotny wzrost. Jednocześnie ograniczenia dotyczące wymaganej mocy odbioru z magazynów powodują rosnącą potrzebę utrzymywania części zapasu poza Polską, co może generować znaczącą część kosztów całego systemu.
Konkluzją wystąpienia była potrzeba odejścia od punktowych korekt ustawy na rzecz kompleksowego podejścia do bezpieczeństwa dostaw. Punktem wyjścia powinno być określenie scenariuszy i czynników ryzyka, następnie jasne przypisanie odpowiedzialności poszczególnym uczestnikom rynku i określenie zasad współpracy pomiędzy sektorami energetycznymi, a dopiero później dobór właściwych narzędzi – w tym zapasów, ograniczeń czy wymogów dotyczących poziomu zatłoczenia magazynów.
UD332 i tworzenie warunków do rozwoju rynku biometanu
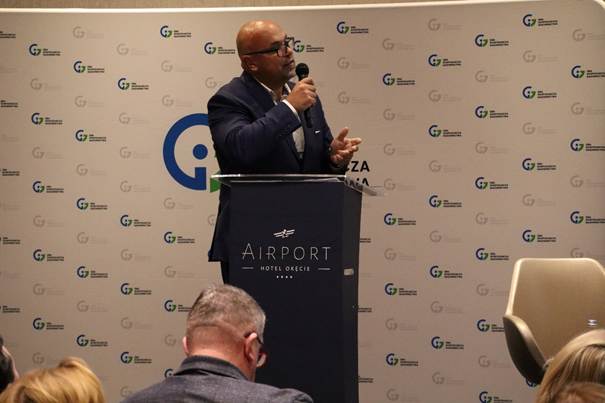
Trzeci referat przedstawił Sławomir Bugalski z Departamentu Odnawialnych Źródeł Energii Ministerstwa Klimatu i Środowiska, omawiając zmiany regulacyjne ułatwiające rozwój rynku biometanu przewidziane w projekcie UD332.
W prezentacji projekt został umiejscowiony w szerszym kontekście RED III, pakietu gazowo-wodorowego oraz stopniowej transformacji obecnego rynku gazu w kierunku systemu, w którym wspólna infrastruktura będzie mogła obsługiwać różne paliwa gazowe. Do najważniejszych rozwiązań UD332 zaliczono utworzenie aukcyjnego systemu wsparcia dla biometanu dla instalacji powyżej 1 MW, ułatwienia w zakresie przyłączania biometanowni do sieci oraz możliwość wykorzystania gazociągów bezpośrednich.
Projekt ma również uporządkować kwestie pomiarów i rozliczania biometanu. Przewidziano m.in. oparcie rozliczeń na rzeczywistych danych pomiarowych operatorów oraz rozwiązanie pozwalające ograniczyć potrzebę instalowania dodatkowych urządzeń pomiarowych, w tym chromatografów. System gwarancji pochodzenia ma zostać powiązany zarówno z pomiarem ilości biometanu, jak i kryteriami zrównoważonego rozwoju.
Przedstawiono także zmiany mające zwiększyć elastyczność systemu dla biogazu – w tym obniżenie minimalnego poziomu wykonania zobowiązań aukcyjnych z 85% do 65% oraz bardziej proporcjonalny system sankcji. W zamierzeniu rozwiązania te mają stworzyć bardziej przewidywalne otoczenie regulacyjne, ułatwić przyłączanie nowych instalacji oraz zwiększyć stabilność finansową inwestycji biometanowych.
Transformacja rynku gazu – nowe paliwa, regulacje i potrzeby
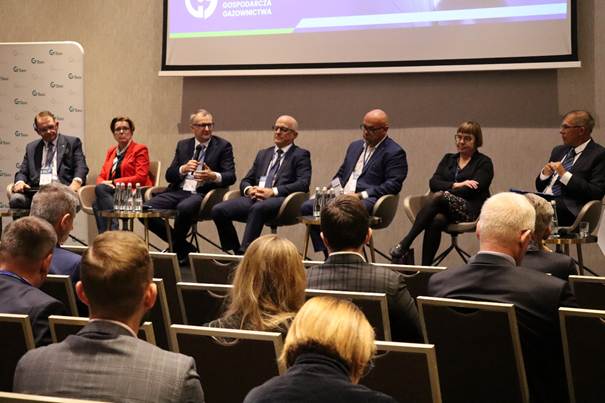
Drugi panel, moderowany przez dr. hab. Grzegorza Tchorka, prof. IEN-PIB, poświęcono przyszłości rynku gazu, rozwojowi biometanu i wodoru, wdrażaniu pakietu gazowo-wodorowego oraz potrzebom odbiorców i operatorów infrastruktury.
Znaczna część dyskusji dotyczyła realnych warunków rozwoju rynku biometanu. Jan Pajek, Prezes Zarządu ORLEN Biometan, wskazywał na coraz większe znaczenie certyfikacji, regulacji środowiskowych i wymogów dotyczących wykorzystania paliw niskoemisyjnych. Zwrócił uwagę na zmianę paradygmantu w gazownictwie na przestrzeni ostatnich 15 lat, gdzie z zainteresowania wyłącznie samą ceną surowca, sektor zaczął zwracać uwagę na źródło pochodzenia, koszty ETS czy certyfikację zielonego gazu. W kontekście działalności swojej firmy podkreślił znaczące ambicje – nawet 26 biometanowni w 2035 roku, z mocą na poziomie ok. 5 MW każda.
Tomasz F. Pelc, Prezes Zarządu NEXUS Consultants, podkreślał potrzebę bardziej kompleksowego planowania transformacji – uwzględniającego nie tylko same instalacje produkcyjne, lecz również przepustowość sieci, transport substratów, zagospodarowanie pofermentu i planowanie przestrzenne. Zwrócił uwagę na przykłady innych krajów realizujących konsekwentą politykę przemysłową, dającą ostatecznie lepszy efekt niż rozdrobnione planowanie w Polsce.
Perspektywę sektora ciepłowniczego przedstawiła dr inż. Małgorzata Niestępska, Prezes Zarządu Elektrociepłowni Ciechanów. Zwróciła uwagę na trudność wypełnienia przyszłych wymagań, wynikających z taksonomii, związanych z przechodzeniem na paliwa nisko- i zeroemisyjne, jeżeli nie będzie temu towarzyszyć odpowiednio szybki rozwój ich podaży. Szczególnym wyzwaniem może być sytuacja mniejszych systemów ciepłowniczych, dla których dostępność nowych paliw i koszt finansowania transformacji mają kluczowe znaczenie.
Grzegorz Pawelec z Hydrogen Europe omówił wyzwania związane z implementacją RED III i rozwojem rynku RFNBO. Wskazywał, że realizacja nowych celów wymaga stworzenia rzeczywistych bodźców gospodarczych – zarówno w postaci odpowiedniego systemu wsparcia, jak i skutecznego mechanizmu egzekwowania obowiązków. Zaznaczył, że choć obecnie cel 42% wodoru RFNBO dla przemysłu jest raczej nieosiągalny, to część państw poczyniła starania na rzecz jego osiągnięcia stanowiące podstawę dalszego rozwoju sektora.
Następnie, dyskusja przeszła na kwestie biometanu. Beata Wiszniewska, Doradca Zarządu ds. Regulacji i Rzecznictwa w Polskiej Grupie Biogazowej S.A., zwróciła uwagę, że jedną z najważniejszych zalet biometanu jest możliwość jego wykorzystania w istniejącej infrastrukturze gazowej bez konieczności budowy całkowicie nowego systemu. Podkreśliła jednocześnie, że dalszy rozwój rynku wiąże się z istotnymi wyzwaniami operacyjnymi i surowcowymi, w szczególności dotyczącymi dostępności substratów. Wskazała również, że skala instalacji biometanowych może znacząco różnić się pomiędzy państwami – od mniejszych jednostek rzędu 1–3 MW, spotykanych m.in. we Francji, po większe instalacje charakterystyczne np. dla Danii – co jest w dużej mierze uzależnione od lokalnej struktury produkcji i dostępności surowców. Ze względu na decentralizację rolnictwa, w Polsce należy oczekiwać modelu bliższemu Francji.
Sławomir Bugalski, który wcześniej referował o zmianach w legislacji dla biometanu, podkreślił natomiast, że projekt UD332 nie zamyka prac nad usuwaniem barier dla biometanu. Kolejnym etapem będą m.in. przepisy wykonawcze, kwestie kumulacji pomocy publicznej oraz analiza rozwiązań dotyczących regionalnych lub zbiorczych punktów odbioru biometanu, mogących częściowo odpowiadać na ograniczoną chłonność lokalnych sieci.
O skali zainteresowania rynku przyłączeniami mówił Jerzy Magas z Polskiej Spółki Gazownictwa. Jak wskazał, w ciągu roku do PSG wpłynęło około 700 zgłoszeń dotyczących przyłączania biometanowni, a spółka posiada obecnie 24 umowy przyłączeniowe dla konkretnych instalacji. Wyzwaniem pozostaje jednak struktura ponad 200 tys. km sieci dystrybucyjnej, która była historycznie projektowana dla jednokierunkowego przepływu gazu i nie uwzględniała dużej liczby rozproszonych źródeł. Dalszy rozwój rynku będzie zatem wymagał nie tylko nowych regulacji, lecz również inwestycji w zwiększanie chłonności oraz elastyczności sieci.
Wspólny kierunek: bezpieczeństwo, konkurencyjność i wykorzystanie istniejącej infrastruktury
Dyskusje prowadzone podczas konferencji pokazały, że transformacja sektora gazowego nie sprowadza się do prostego zastępowania jednego paliwa drugim. Wymaga równoległego rozwoju rynku nowych gazów, modernizacji infrastruktury, stworzenia stabilnych mechanizmów finansowania oraz takiego kształtowania regulacji, aby cele klimatyczne pozostawały możliwe do pogodzenia z bezpieczeństwem dostaw i konkurencyjnością gospodarki.
Jednym z najczęściej powracających wątków była przyszłość istniejącej infrastruktury gazowej. W perspektywie rozwoju biometanu, wodoru i innych gazów niskoemisyjnych może ona pozostać istotnym elementem systemu energetycznego, jednak będzie wymagała dostosowania do bardziej zdecentralizowanego modelu produkcji oraz nowych sposobów finansowania inwestycji. Konferencja potwierdziła jednocześnie, że tempo zmian technologicznych musi być skoordynowane z tempem rozwoju regulacji i rynku – tak aby transformacja zachowywała zarówno wymiar środowiskowy, jak i gospodarczy oraz bezpieczeństwa energetycznego.
Poniżej znajduje się list Minister Klimatu i Środowiska Pauliny Hennig-Kloski, adresowany do uczestników konferencji.